


fintech, que han permitido un acceso más amplio a servicios digitales. El uso de efectivo pierde protagonismo mientras los pagos móviles, seguros digitales y préstamos en línea se consolidan como alternativas cada vez más comunes. Hace apenas una década, abrir una cuenta desde un teléfono era impensable; hoy, es parte del nuevo estándar financiero.
Tigo Money fue pionera en soluciones de dinero móvil en mercados con alto uso de efectivo y, actualmente, el ecosistema fintech ofrece pagos, remesas, créditos sin referencias y gestión financiera empresarial. Sin embargo, alcanzar la inclusión plena de la población continúa siendo un desafío en la región.
Crecimiento y oportunidades del sector fintech
De acuerdo con el IV Informe Fintech en América Latina y el Caribe del Banco Interamericano de Desarrollo (BID) y Finnovista, los factores clave que impulsan el crecimiento son la alta demanda de servicios, la infraestructura digital y la fuerza laboral especializada. Las empresas enfocadas en pagos y remesas suman 632 en toda la región, representando el 21% del ecosistema. El 72% de ellas corresponde a plataformas de pagos y billeteras móviles, opción atractiva para inversionistas locales y extranjeros.
Hacia 2030, se estima que las ganancias del sector alcancen los US$1.500 millones, según Boston Consulting Group. Los equipos con mentalidad de hipercrecimiento, liderazgo sólido y modelos de negocio escalables han sido destacados como esenciales por Edwin Zácipa, fundador de Latam Fintech Hub.
Interoperabilidad y adopción de pagos digitales
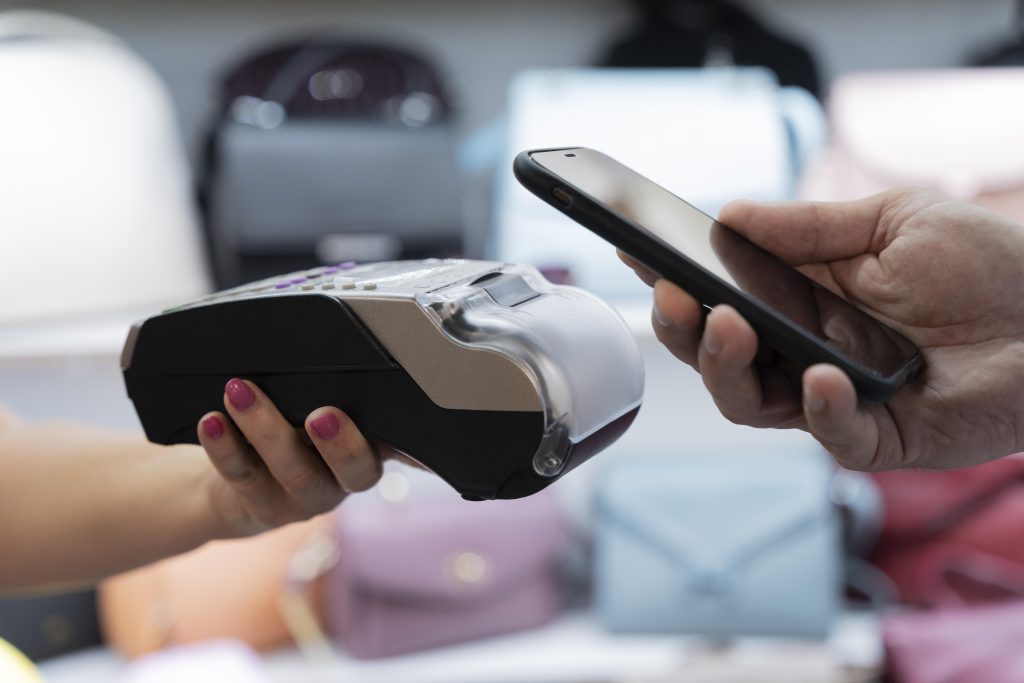
El reto principal es lograr que los sistemas de pagos inmediatos sean interoperables. Iniciativas como el Sistema de Interconexión de Pagos (SIPA), el Sistema Nacional de Pagos Electrónicos en Costa Rica, Transfer365 en El Salvador y ACH Xpress en Panamá han permitido transferencias en tiempo real. Panamá duplicó el número de fintechs en dos años, pasando de 36 a 72, mientras que Costa Rica y Guatemala concentran la mayor oferta de soluciones en pagos digitales y remesas.
Beneficios de los pagos digitales en la región:
- Facilitan transferencias inmediatas y con costos bajos.
- Impulsan la inclusión financiera en zonas de alto uso de efectivo.
- Generan datos valiosos sobre hábitos de consumo.
Tendencias y colaboración con la banca
Los bancos han comenzado a adoptar la “fintegración”, un modelo de colaboración con startups fintech. Esta dinámica se refleja en inversiones, adquisiciones y alianzas estratégicas que fortalecen el ecosistema. El sobreuso de efectivo continúa siendo un reto, pero la creciente aceptación de billeteras móviles y pagos sin contacto ha ampliado la red de comercios que integran soluciones digitales.
El sector fintech en Centroamérica avanza con rapidez, ampliando la inclusión financiera y transformando los métodos de pago. Con mayor interoperabilidad, colaboración con la banca y el aprovechamiento de tecnologías como la inteligencia artificial, la región se proyecta hacia un ecosistema financiero más accesible, dinámico y sostenible.


